Como fazer mesada para filhos de forma educativa
Definir uma mesada pode ajudar crianças e adolescentes a entender escolhas, limites e planejamento. Veja como estabelecer valores, frequência, regras de uso e acompanhamento sem transformar o dinheiro em instrumento de punição ou recompensa permanente.
Oferecer uma quantia periódica aos filhos é uma oportunidade concreta para introduzir noções de escolha, espera, organização e responsabilidade. A mesada não precisa ser alta para cumprir essa função: o mais importante é que tenha uma finalidade educativa, regras compreensíveis e coerência com a realidade financeira da família.
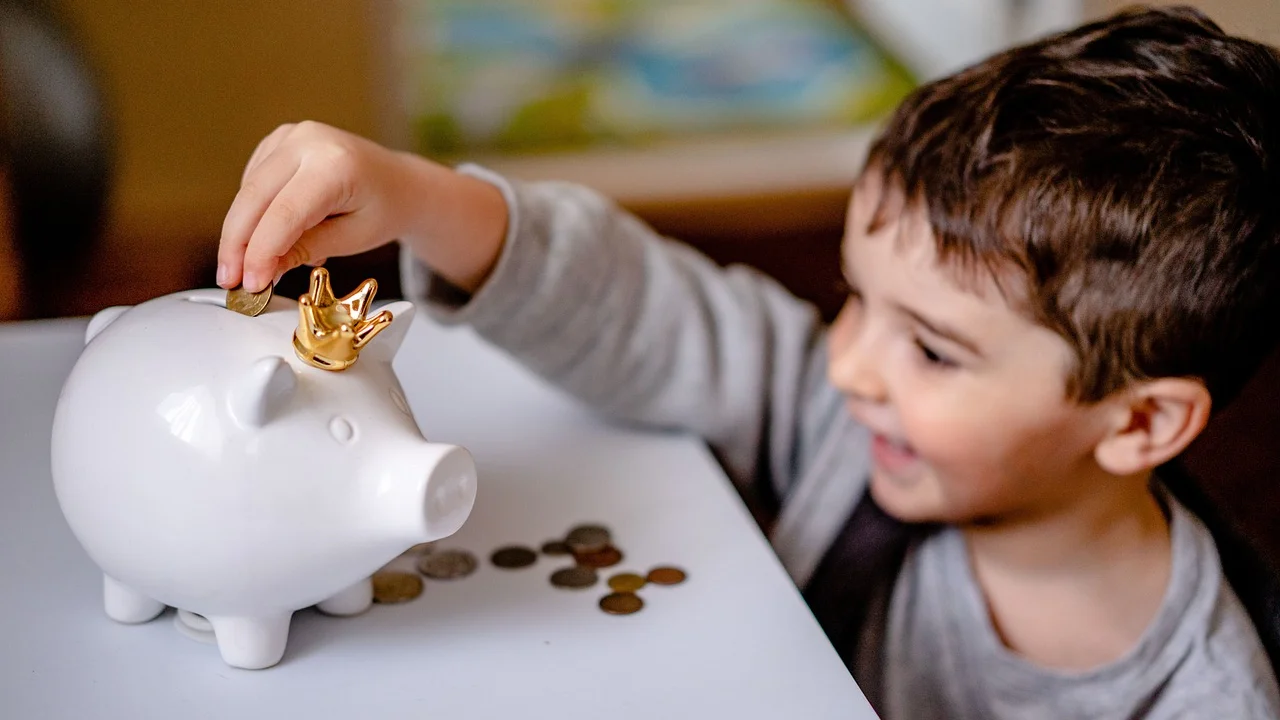
Ao receber dinheiro regularmente, a criança ou o adolescente passa a lidar com situações que antes eram resolvidas pelos adultos: decidir entre gastar agora ou guardar, perceber que o recurso termina e comparar preços antes de comprar. Esses aprendizados acontecem melhor quando os responsáveis orientam, mas evitam controlar cada decisão ou cobrir imediatamente todo arrependimento.
Não existe uma fórmula única para todas as casas. Idade, maturidade, orçamento familiar, rotina e despesas que ficarão sob responsabilidade do filho influenciam o formato. A seguir, veja como estruturar uma mesada com objetivos claros e adequados ao desenvolvimento de cada fase.
Entenda o objetivo educativo da mesada
A mesada é, antes de tudo, uma ferramenta de aprendizagem. Ela pode ensinar que o dinheiro é limitado e que toda escolha envolve abrir mão de outra possibilidade. Quando esse contato é gradual e acompanhado, os filhos podem desenvolver mais autonomia para lidar com valores maiores ao longo da vida.
Para funcionar, a entrega deve estar ligada a um combinado simples: uma quantia definida, em uma data ou frequência conhecida, destinada a certas despesas. Isso evita que a mesada pareça um prêmio aleatório ou um recurso disponível sem limites. A previsibilidade também permite que a criança faça planos, mesmo que inicialmente sejam planos curtos, como guardar por duas semanas para comprar algo desejado.
O que a mesada pode ensinar
O aprendizado não se resume a poupar. A criança precisa compreender que gastar também faz parte do uso do dinheiro, desde que haja reflexão e respeito aos limites. Comprar um item de pouco uso e depois se arrepender pode ser uma lição mais marcante do que uma longa explicação, especialmente se o valor envolvido for compatível com a idade.
- Reconhecer que os recursos têm limite;
- Planejar compras e definir prioridades;
- Comparar opções, preços e qualidade;
- Guardar uma parte para objetivos futuros;
- Assumir pequenas consequências das próprias escolhas;
- Conversar com transparência sobre orçamento doméstico.
O que a mesada não deve ser
Evite tratar a mesada como pagamento obrigatório por tarefas básicas de convivência, como guardar os brinquedos, arrumar a cama ou colaborar com a organização da própria casa. Essas responsabilidades fazem parte da vida em família e não deveriam depender de remuneração. Caso a família queira oferecer ganhos extras por atividades pontuais, como ajudar em um projeto maior, isso pode ser apresentado separadamente.
Também não é recomendável usar o dinheiro como punição automática para qualquer erro de comportamento. Descontos frequentes ou ameaças de suspensão fazem a mesada perder sua previsibilidade e podem transformar uma proposta educativa em fonte de conflito. Limites e consequências para atitudes inadequadas são importantes, mas devem ser pensados de acordo com cada situação.
Escolha o melhor momento para começar
Mais importante do que uma idade exata é observar se a criança já consegue entender trocas simples, reconhecer que os objetos têm preços e esperar algum tempo por algo que quer. Para os menores, uma pequena quantia semanal costuma ser mais concreta, pois períodos longos ainda são difíceis de visualizar.
Com o avanço da idade, a frequência pode mudar para quinzenal ou mensal. Adolescentes geralmente se beneficiam de um intervalo maior porque precisam aprender a distribuir o dinheiro ao longo do período. Porém, passar de uma pequena quantia semanal para um valor mensal exige adaptação e orientação nos primeiros meses.
| Faixa de desenvolvimento | Frequência sugerida | Foco principal | Exemplos de gastos |
|---|---|---|---|
| Primeiros anos escolares | Semanal | Escolha e espera | Pequenos brinquedos, guloseimas combinadas |
| Crianças maiores | Semanal ou quinzenal | Planejamento de curto prazo | Livros, acessórios, lazer simples |
| Adolescentes | Quinzenal ou mensal | Orçamento e prioridades | Saídas, itens pessoais, presentes para amigos |
A tabela traz referências de organização, não regras rígidas. Há crianças mais novas que já demonstram boa capacidade de planejamento e adolescentes que ainda precisam de uma transição gradual. O ponto central é ampliar a autonomia conforme o filho mostra condições de lidar com ela.
Defina um valor que caiba no orçamento familiar
O valor da mesada deve nascer do orçamento da casa, e não da comparação com colegas, parentes ou conteúdos vistos na internet. Uma quantia pequena, entregue com regularidade e acompanhada de conversa, é mais útil do que um valor elevado que aperta as finanças familiares ou é pago de maneira irregular.
Antes de definir o montante, os responsáveis precisam saber quais despesas essenciais vêm primeiro: moradia, alimentação, transporte, saúde, educação, contas e compromissos já assumidos. A mesada deve ser uma decisão sustentável. Se a renda variar de um mês para outro, é melhor explicar essa realidade e estabelecer um formato possível do que prometer valores que não poderão ser mantidos.
Critérios para chegar a um valor
Faça uma lista dos gastos que passarão a ser administrados pelo filho. Se a quantia será apenas para pequenos desejos, ela será diferente daquela que também inclui lanche fora de casa, lazer ou itens pessoais. Definir esse escopo evita frustrações, pois a criança saberá o que ainda é responsabilidade dos adultos e o que deverá pagar com seu próprio dinheiro.
Outra alternativa é começar com um valor mais modesto, acompanhar por alguns ciclos e fazer ajustes. A revisão pode acontecer em uma conversa familiar, especialmente quando mudam as responsabilidades, a rotina ou a condição financeira da casa. A transparência ajuda os filhos a perceber que dinheiro envolve planejamento, e não apenas desejo.
“Não é o quanto temos, mas o quanto desfrutamos que faz a felicidade.”
Charles Spurgeon
A frase não substitui a necessidade de planejamento, mas ajuda a lembrar que educação financeira não é uma competição por consumo. O objetivo é ensinar uso consciente dos recursos e satisfação compatível com a realidade de cada família.
Estabeleça regras claras antes do primeiro pagamento
Regras simples evitam discussões recorrentes. Antes de entregar a primeira mesada, converse sobre o dia do recebimento, a frequência, os gastos cobertos e o que acontece quando o dinheiro acaba antes do próximo pagamento. O ideal é que o combinado seja registrado de forma visível, em um papel, caderno ou aplicativo compartilhado conforme a idade.
Uma regra especialmente educativa é não antecipar valores por impulso. Se o filho gastou tudo antes do prazo, os responsáveis podem acolher a frustração e conversar sobre a decisão, mas sem resolver imediatamente o problema. Naturalmente, necessidades reais, como transporte ou alimentação, não devem ser negadas; a questão se aplica a despesas que estavam incluídas no acordo de consumo pessoal.
Um roteiro para criar o combinado
- Defina a finalidade da mesada e os gastos que ela cobre.
- Escolha valor, frequência e dia fixo de recebimento.
- Explique a diferença entre necessidade, desejo e objetivo de poupança.
- Combine se haverá uma parcela para guardar e como ela será registrada.
- Estabeleça que adiantamentos só ocorrerão em situações previamente definidas.
- Marque uma data para revisar o acordo depois de alguns meses.
Não é necessário criar regras em excesso. Um conjunto longo de exigências pode confundir e transformar a experiência em fiscalização. Comece pelo essencial e ajuste com base nas dúvidas que surgirem. O diálogo frequente é mais eficaz do que uma lista perfeita que ninguém consulta.
Ensine a dividir, guardar e acompanhar o dinheiro
Guardar parte da mesada é importante, mas a imposição de uma porcentagem rígida nem sempre produz compreensão. Para crianças menores, recipientes identificados podem tornar o processo visual: um para usar em breve, outro para guardar para um objetivo e, se a família desejar, outro para doações ou presentes. O método ajuda a perceber que o mesmo dinheiro pode ter destinos diferentes.
Na adolescência, um caderno, uma planilha simples ou um aplicativo de anotações pode substituir os potes. O objetivo não é exigir controle minucioso de cada centavo, mas criar o hábito de verificar entradas, saídas e saldo. Essa prática prepara para compromissos futuros, como administrar uma conta, organizar despesas de estudo ou planejar compras maiores.
Converse sobre objetivos concretos
Metas abstratas são menos motivadoras do que um objetivo específico. Em vez de dizer apenas “você precisa economizar”, pergunte o que o filho gostaria de comprar, quanto custa e quanto tempo levaria para chegar lá se guardasse determinada parte da mesada. A conversa permite adaptar o objetivo à realidade e discutir alternativas mais baratas, usadas ou adiadas.
O Banco Central do Brasil reúne conteúdos de cidadania financeira que podem apoiar conversas sobre planejamento, orçamento e escolhas de consumo. Materiais de instituições públicas podem ser úteis como complemento, mas a aprendizagem ganha sentido quando se conecta às decisões cotidianas da família.
Use dinheiro físico e meios digitais com segurança
Para crianças em fase inicial de aprendizagem, o dinheiro físico tem uma vantagem: notas e moedas tornam a quantidade visível. Entregar, separar e contar ajuda a relacionar preço, saldo e troco. Mesmo nesse caso, vale ensinar cuidados básicos, como não exibir dinheiro em locais públicos e não emprestá-lo sem conversar antes com um adulto.
À medida que os filhos crescem, eles também precisam entender pagamentos digitais. Cartões pré-pagos, contas voltadas a menores e transferências podem facilitar o acompanhamento, dependendo das opções disponíveis e da supervisão dos responsáveis. No entanto, a praticidade não deve esconder o gasto: sempre mostre que pagar por aproximação ou por aplicativo também reduz um saldo real.
Cuidados essenciais no ambiente digital
Explique que senhas, códigos recebidos por mensagem e dados de cartão não devem ser compartilhados com amigos, desconhecidos ou perfis de redes sociais. Compras em jogos, assinaturas e ofertas muito vantajosas merecem conversa prévia, pois muitas despesas digitais são recorrentes ou usam mecanismos que dificultam a percepção do total gasto.
Para ampliar a noção de consumo consciente, também é útil discutir publicidade. A área de defesa do consumidor do governo federal oferece orientações gerais sobre direitos nas relações de consumo. Ensinar o filho a perguntar “eu preciso disso?”, “posso comparar?” e “isso cabe no meu saldo?” é uma proteção prática contra compras impulsivas.
Faça acompanhamento sem controlar em excesso
Depois de entregar a mesada, reserve momentos curtos para conversar sobre como foi o período. Pergunte se o dinheiro durou, se houve alguma compra de que o filho se arrependeu e se ele conseguiu avançar em um objetivo. O tom deve ser de curiosidade e apoio, não de interrogatório. A criança precisa sentir que pode relatar dificuldades sem ser ridicularizada.
Erros fazem parte do processo. Se um adolescente gastou tudo em uma saída e depois percebeu que não tinha recursos para outro plano, a consequência já oferece um aprendizado. Os adultos podem ajudá-lo a pensar em alternativas para o próximo ciclo, como separar uma quantia logo ao receber ou estabelecer um teto para lazer.
Quando revisar o acordo
Revise a mesada quando houver mudança importante: novas despesas sob responsabilidade do filho, alteração significativa no orçamento doméstico, troca de frequência ou amadurecimento na forma de lidar com dinheiro. Uma revisão não precisa significar aumento automático. Às vezes, o ajuste mais útil é redefinir quais gastos serão cobertos.
Evite comparações entre irmãos. Idades, necessidades e responsabilidades podem ser diferentes. O que sustenta a sensação de justiça não é dar exatamente o mesmo valor, mas explicar os critérios adotados e aplicá-los com coerência.
Perguntas frequentes
Mesada deve ser vinculada às tarefas domésticas?
As tarefas rotineiras de convivência podem ser tratadas como responsabilidade de todos, sem pagamento. Se a família quiser remunerar uma atividade extra e eventual, isso deve ser separado da mesada para que a criança entenda a diferença entre colaborar em casa e realizar um trabalho pontual.
O que fazer se o dinheiro acabar antes do prazo?
Quando se trata de gastos pessoais previstos no combinado, o mais educativo costuma ser esperar o próximo pagamento. Os responsáveis podem conversar sobre o que ocorreu e ajudar a planejar o ciclo seguinte. Necessidades essenciais, porém, continuam sendo responsabilidade dos adultos.
É melhor dar mesada semanal ou mensal?
Para crianças menores, a frequência semanal facilita a compreensão do tempo e reduz a frustração de esperar muito. Para adolescentes, a mesada mensal ou quinzenal oferece uma experiência mais próxima do planejamento de um orçamento. A escolha deve considerar maturidade e despesas assumidas.
É preciso obrigar o filho a poupar parte da mesada?
Guardar dinheiro é um hábito valioso, mas a orientação tende a funcionar melhor quando vem acompanhada de objetivo e escolha. A família pode propor uma divisão ou estabelecer uma pequena regra de reserva, explicando sua finalidade e acompanhando o progresso de modo respeitoso.
Conclusão
Uma mesada bem organizada é menos sobre o valor entregue e mais sobre as conversas e experiências que ela possibilita. Com objetivos claros, frequência previsível e despesas bem delimitadas, os filhos conseguem experimentar escolhas reais em um ambiente protegido.
Comece de forma simples, respeite o orçamento familiar e ajuste o acordo conforme a maturidade da criança ou do adolescente. Ao permitir pequenas decisões, inclusive algumas escolhas pouco acertadas, os responsáveis ajudam a formar uma relação mais consciente, autônoma e responsável com o dinheiro.
Referências
- Banco Central do Brasil — Cidadania Financeira.
- Comissão de Valores Mobiliários — Portal do Investidor: Educação Financeira.
- Organização para a Cooperação e Desenvolvimento Econômico — Financial education.
- Ministério da Justiça e Segurança Pública — Defesa do Consumidor.
Escrito por
Editor-chefe e redator
Editor-chefe do Boletim Pecuário, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.