Como fazer seguro de carro mais barato: guia prático
Entender como fazer seguro de carro mais barato depende de comparar propostas equivalentes, escolher coberturas coerentes com o uso do veículo e informar o perfil corretamente. Veja fatores que influenciam o preço, cuidados com franquia e maneiras seguras de economizar.
Encontrar uma apólice com valor mais acessível não significa simplesmente procurar o menor número exibido na primeira cotação. Para entender como fazer seguro de carro mais barato, é necessário comparar produtos parecidos, saber o que cada cobertura protege e avaliar o risco que você está disposto a assumir caso aconteça um imprevisto.
O preço do seguro auto varia conforme características do veículo, local onde ele circula e permanece estacionado, hábitos de uso, histórico de sinistros e informações do condutor principal, entre outros fatores. Cada seguradora usa seus próprios critérios de aceitação e precificação. Por isso, duas propostas para o mesmo carro podem apresentar diferenças relevantes de valor e de serviços incluídos.
Economizar de forma responsável envolve adequar a proteção à rotina real, fornecer dados corretos na contratação e ler as condições antes de assinar. A seguir, veja medidas práticas para reduzir custos sem transformar uma economia inicial em prejuízo quando houver necessidade de acionar o seguro.
Entenda o que define o preço do seguro auto
A seguradora calcula o prêmio, que é o valor pago pelo seguro, com base na probabilidade de ocorrência de eventos cobertos e no custo esperado para indenizá-los. Esse cálculo não depende apenas do modelo do carro. Dados relacionados ao uso, ao perfil do motorista e à região ajudam a compor a análise de risco.
Um veículo usado diariamente em trajetos longos, por exemplo, fica mais tempo exposto a colisões do que outro utilizado somente nos fins de semana. Da mesma forma, deixar o carro em garagem fechada durante a noite pode influenciar uma proposta de modo diferente de estacioná-lo regularmente na via pública. Não há uma regra universal de preço: o resultado depende da combinação das informações e da política de cada empresa.
Informações sobre o veículo
Marca, modelo, versão, ano de fabricação, valor de mercado, custo de peças e índice de procura para roubo ou furto podem afetar a cotação. Também pesam aspectos como potência, tipo de combustível e disponibilidade de reparo. Carros com manutenção cara ou peças difíceis de encontrar tendem a gerar despesas maiores após uma colisão.
Não escolha um automóvel apenas com base no preço do seguro, mas considere essa despesa no orçamento total de aquisição e manutenção. Antes de comprar um carro, uma cotação preliminar para alguns modelos de interesse ajuda a evitar surpresas depois da compra.
Perfil e rotina dos condutores
O condutor principal é quem dirige o veículo com maior frequência. É indispensável indicá-lo corretamente. A idade, o tempo de habilitação, o histórico de sinistros, a existência de outros motoristas habituais e o uso dado ao automóvel podem alterar o preço e as condições de contratação.
Ocultar que uma pessoa utiliza o carro diariamente, declarar uma garagem que não existe ou apresentar uma quilometragem incompatível com a rotina são condutas arriscadas. Em uma análise de sinistro, informações divergentes podem criar dificuldades para a cobertura. Economia sustentável começa com uma proposta preenchida de maneira fiel.
Compare propostas equivalentes, e não apenas o valor final
A cotação mais barata pode ter limites de indenização menores, assistência mais restrita, franquia elevada ou exclusões que não combinam com suas necessidades. Antes de decidir, organize propostas com a mesma base de comparação: tipo de cobertura, valor da franquia, assistência, extensão territorial e limites destinados a danos a terceiros.
O seguro de responsabilidade civil facultativa de veículos, frequentemente chamado de cobertura para terceiros, merece atenção especial. Ele pode amparar danos materiais e corporais causados a outras pessoas, respeitados os limites contratados. Um valor muito baixo pode não ser suficiente em uma ocorrência mais grave, transferindo ao motorista parte relevante do prejuízo.
| Item da proposta | O que verificar | Impacto possível no custo |
|---|---|---|
| Cobertura compreensiva | Proteção para colisão, roubo, furto e eventos previstos | Mais ampla, costuma custar mais que opções limitadas |
| Franquia | Valor pago pelo segurado em reparos parciais cobertos | Franquia maior pode reduzir o prêmio, mas aumenta seu desembolso |
| Danos a terceiros | Limites para danos materiais e corporais | Limites maiores podem elevar o preço e ampliar a proteção |
| Assistência 24 horas | Guincho, chaveiro, pane seca, táxi ou carro reserva, conforme plano | Serviços adicionais tendem a elevar o valor da apólice |
| Carro reserva | Quantidade de diárias, regras de uso e situações cobertas | Amplia a comodidade, mas pode encarecer a contratação |
Peça a cada corretor ou canal de venda que detalhe os itens incluídos. Leia as condições gerais, especialmente as cláusulas sobre riscos excluídos, documentos exigidos, prazos de aviso e participação obrigatória do segurado. A Superintendência de Seguros Privados (Susep) disponibiliza orientações ao consumidor sobre seguro de automóvel e conceitos do setor.
Escolha coberturas de acordo com o uso real do carro
Uma forma legítima de diminuir o preço é evitar contratar serviços que não fazem sentido para sua rotina. Isso não quer dizer abrir mão de tudo para obter uma parcela menor; significa reconhecer prioridades. Quem possui outro veículo disponível, por exemplo, pode avaliar se realmente precisa de carro reserva. Já quem depende do automóvel para trabalhar pode considerar esse item essencial.
Também é preciso diferenciar a proteção para perda total da proteção para danos parciais. Existem seguros mais enxutos, voltados a roubo, furto e perda total em determinadas situações, e seguros compreensivos, que em geral abrangem também colisões e outros eventos descritos no contrato. A opção adequada depende do valor do carro, da sua reserva financeira e do nível de exposição ao risco.
Cobertura compreensiva ou proteção mais restrita?
Se o veículo tem valor expressivo para seu orçamento e seria difícil arcar com consertos após uma batida, uma cobertura mais ampla pode fazer sentido. Por outro lado, para carros de menor valor, é necessário comparar o custo anual do seguro com a realidade patrimonial do proprietário. Não há resposta única: o ponto é conhecer o que ficaria sem cobertura em cada alternativa.
Tenha cuidado com termos comerciais que parecem semelhantes. Dois produtos chamados de “proteção básica” podem oferecer garantias muito diferentes. Verifique por escrito o que acontece em casos de colisão, enchente, granizo, incêndio, roubo, furto e danos a terceiros, pois as condições variam entre contratos.
Assistências que merecem análise
Guincho, socorro mecânico, troca de pneu, chaveiro e hospedagem podem ser úteis, mas observe os limites de quilometragem, o número de acionamentos e a área de atendimento. Uma assistência com guincho de poucos quilômetros pode não atender adequadamente quem viaja com frequência.
- Liste os serviços que você já possui por outros meios, como garantia do veículo ou cartão de crédito.
- Verifique se usa o carro em viagens longas ou principalmente na cidade.
- Considere a facilidade de transporte alternativo em caso de pane ou colisão.
- Compare o custo adicional de carro reserva com o gasto estimado de locação eventual.
- Priorize coberturas que protejam prejuízos que você não conseguiria absorver sozinho.
A escolha consciente reduz desperdícios sem deixar lacunas importantes. Uma apólice eficiente é aquela que responde aos riscos relevantes da sua vida cotidiana, e não necessariamente a que reúne o maior número de adicionais.
Use a franquia para equilibrar preço e risco
A franquia é a participação financeira do segurado em reparos parciais cobertos, conforme as regras do contrato. Em muitos casos, quando o custo do conserto é inferior ou próximo ao valor da franquia, não compensa acionar o seguro. Já em perda total ou em situações específicas previstas nas condições da apólice, a regra pode ser diferente.
Planos com franquia reduzida costumam cobrar prêmio maior, porque a seguradora assume uma parcela mais ampla dos reparos pequenos e médios. Os de franquia mais alta podem reduzir o valor da contratação, mas exigem capacidade financeira para pagar mais se houver colisão com dano parcial.
- Consulte o valor exato da franquia normal e se há franquia diferenciada para vidros, faróis e retrovisores.
- Calcule se esse valor cabe em sua reserva para imprevistos.
- Compare duas ou três opções com as mesmas coberturas e franquias diferentes.
- Observe se a economia no prêmio justifica o aumento da sua participação em um eventual reparo.
- Confirme em quais ocorrências há cobrança de franquia e quais são as exceções previstas.
Não escolha a franquia mais alta apenas para reduzir a parcela. Se você não tiver como arcar com ela em uma batida, poderá ficar com o veículo parado ou precisar recorrer a soluções financeiras desfavoráveis. O objetivo é encontrar um equilíbrio entre o custo anual e o risco que você consegue suportar.
“Prevenir é melhor do que remediar.”
Provérbio popular
No seguro, a ideia se aplica ao planejamento: antecipar cenários, entender obrigações e manter documentos organizados ajuda a evitar decisões apressadas após um acidente. A apólice não elimina o risco, mas reduz o impacto financeiro dentro dos limites contratados.
Medidas práticas que podem ajudar a baixar a cotação
Depois de definir a proteção essencial, há ajustes que podem melhorar a proposta, desde que correspondam à verdade. A primeira medida é realizar mais de uma cotação. Use seguradoras, corretoras e canais oficiais diferentes, solicitando as mesmas coberturas para tornar a comparação justa.
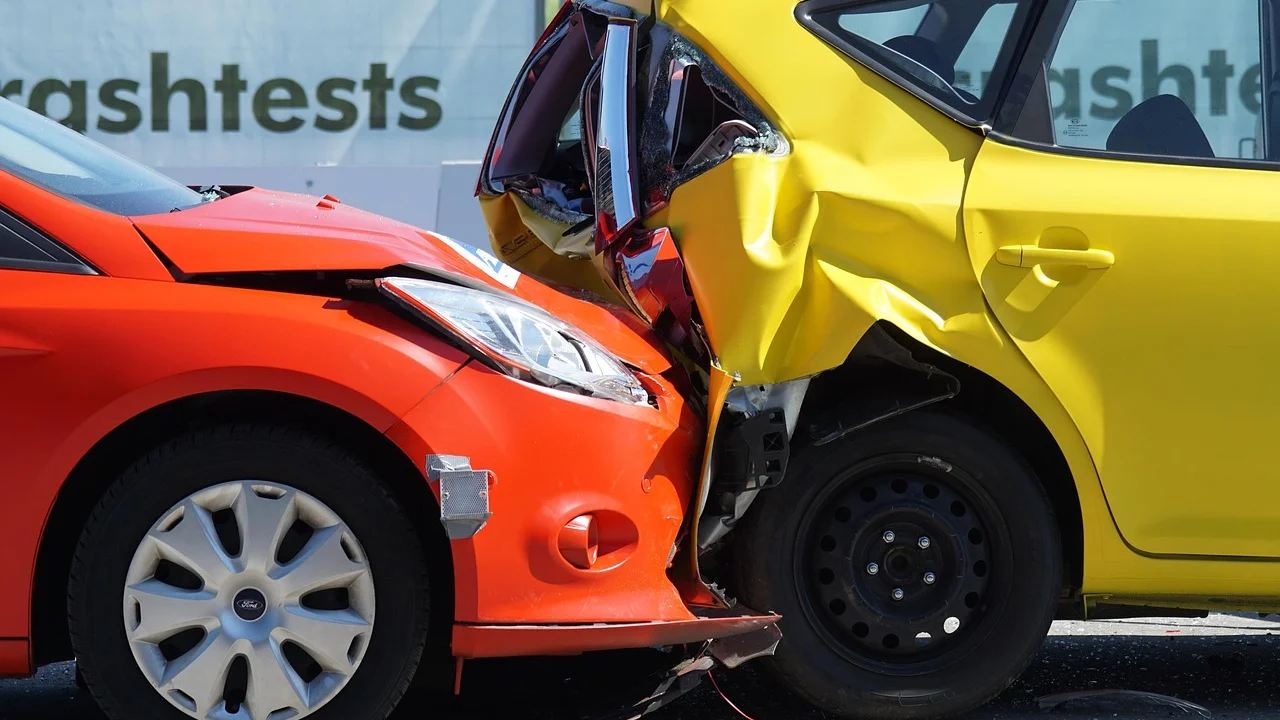
Também vale consultar condições de renovação. Quem já possui seguro e não teve sinistros pode receber ofertas diferentes, mas não deve aceitar automaticamente a renovação sem pesquisar o mercado. A fidelidade pode trazer conveniência, porém uma nova comparação é a única forma de saber se o preço permanece competitivo.
Boas práticas na contratação e na renovação
- Solicite propostas com a mesma importância segurada e os mesmos limites para terceiros.
- Informe corretamente CEP de pernoite, garagem, uso profissional e condutores habituais.
- Guarde apólice, endossos, comprovantes e contatos de assistência em local acessível.
- Faça manutenção preventiva, especialmente de pneus, freios, luzes e limpadores de para-brisa.
- Dirija de forma prudente e respeite as regras de trânsito, reduzindo a exposição a acidentes.
- Pergunte sobre formas de pagamento e eventual diferença entre parcelamento e quitação à vista.
Dispositivos de segurança e estacionamento protegido podem ser considerados pela seguradora conforme a região e o produto, mas não presuma desconto sem confirmar na proposta. Em alguns casos, rastreadores ou equipamentos específicos podem ser exigidos para determinados veículos; em outros, não alteram o preço de modo significativo.
Também evite contratar com base em promessas verbais. Toda cobertura, limite, desconto e condição especial deve aparecer claramente na proposta e na apólice. O contrato é a referência em caso de dúvida ou sinistro.
Evite atalhos que podem sair caros
É comum ouvir sugestões para declarar informações incompletas ou distorcidas com a intenção de obter desconto. Além de inadequada, essa prática pode comprometer a relação contratual. A seguradora avalia o risco com base nas respostas dadas pelo cliente; se os dados não representarem a situação real, pode haver questionamentos no momento mais importante, que é o atendimento de um sinistro.
Outra armadilha é contratar somente pelo menor prêmio sem verificar a empresa e a documentação. Antes de fechar negócio, confira se a seguradora está autorizada a operar e se o produto oferecido é realmente um seguro. A consulta pública de empresas supervisionadas é disponibilizada pela Susep.
Seguro não é o mesmo que outros modelos de proteção
Existem associações e outras formas de proteção veicular no mercado que não funcionam necessariamente sob as mesmas regras de uma seguradora. Antes de aderir a qualquer produto, leia o regulamento, entenda como são formados os recursos para pagamento de eventos e confirme quem responde pelo atendimento.
Essa distinção não é um detalhe burocrático. Ela afeta fiscalização, contrato, forma de rateio e previsibilidade de custos. Não assine documentos sem saber qual entidade está oferecendo a proteção e quais regras serão aplicadas quando houver uma ocorrência.
Saiba como agir após contratar a apólice
Fazer um seguro mais barato também envolve evitar gastos e transtornos desnecessários durante sua vigência. Leia a apólice assim que recebê-la e confira dados como placa, modelo, endereço de pernoite, condutores, vigência, coberturas e valores. Se identificar erro, peça correção formal por endosso o quanto antes.
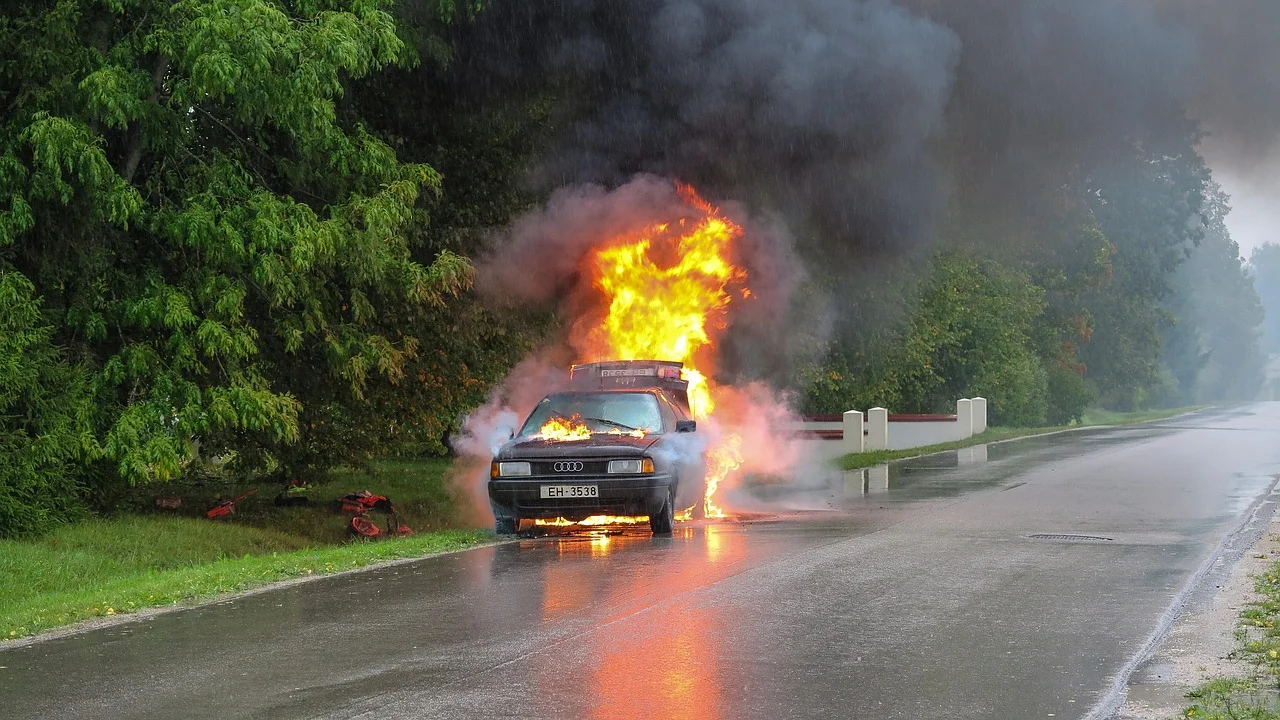
Mudanças relevantes na rotina merecem comunicação à seguradora ou ao corretor. Troca de endereço, alteração do uso do carro, inclusão de um condutor habitual e instalação de acessórios podem exigir atualização. A omissão pode gerar incompatibilidade entre o risco declarado e o risco efetivo.
Em caso de acidente, roubo ou pane
Priorize a segurança de todos os envolvidos e siga os procedimentos necessários na situação. Acione os serviços de emergência quando houver feridos ou risco no local. Depois, entre em contato com a assistência ou a central de sinistros pelo canal indicado na apólice e registre as informações solicitadas.
Não autorize reparos por conta própria antes de entender as orientações da seguradora, salvo medidas urgentes para evitar agravamento de danos ou riscos, conforme a situação. Fotografe o ocorrido quando for seguro fazê-lo, guarde documentos e anote contatos de envolvidos e testemunhas. A agilidade e a organização facilitam o processo.
Perguntas frequentes
Qual é a melhor forma de conseguir seguro auto mais barato?
A melhor estratégia é cotar em mais de uma empresa ou corretora usando exatamente as mesmas informações e coberturas. Depois, compare franquia, limites para terceiros, assistência, exclusões e condições de pagamento. O menor valor só é vantajoso se a proteção for adequada à sua realidade.
Aumentar a franquia sempre reduz o preço do seguro?
Em geral, uma franquia mais alta pode diminuir o prêmio, mas isso depende do produto e da seguradora. Mesmo quando reduz, a economia deve ser confrontada com sua capacidade de pagar uma participação maior em um reparo parcial. Leia as regras contratuais antes de decidir.
Posso colocar outra pessoa como condutor principal para pagar menos?
Não. O condutor principal deve ser a pessoa que usa o veículo com maior frequência. Informar outra pessoa apenas para reduzir o preço pode gerar problemas na análise de um sinistro. Declare também todos os condutores habituais solicitados na proposta.
Seguro contra roubo e furto é suficiente?
Depende da sua necessidade e do risco que você consegue assumir. Esse tipo de proteção pode não cobrir colisões nem danos parciais ao próprio veículo, conforme o contrato. Avalie o valor do carro, sua reserva financeira, a exposição a acidentes e a necessidade de cobertura para terceiros.
Conclusão
Para reduzir o custo do seguro auto com responsabilidade, comece entendendo sua rotina e os riscos que realmente precisam de proteção. Compare propostas equivalentes, selecione assistências úteis, escolha uma franquia compatível com sua reserva financeira e dê atenção aos limites para danos a terceiros.
A contratação deve ser transparente e documentada. Dados corretos, leitura cuidadosa da apólice e pesquisa entre empresas autorizadas protegem tanto seu orçamento quanto seu direito de utilizar a cobertura quando precisar. Um seguro mais barato é aquele que combina preço viável, regras claras e proteção coerente com o seu veículo e seu dia a dia.
Referências
- Superintendência de Seguros Privados (Susep) — Seguro Auto.
- Superintendência de Seguros Privados (Susep) — Entidades Supervisionadas.
- Confederação Nacional das Seguradoras (CNseg) — Publicações e informações sobre seguros.
- Banco Central do Brasil — Cidadania Financeira.
Escrito por
Editor-chefe e redator
Editor-chefe do Boletim Pecuário, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.