Como ensinar educação financeira para crianças
Ensinar educação financeira desde cedo ajuda crianças a entender escolhas, planejamento e responsabilidade. Veja como abordar o dinheiro de forma leve, usar mesada com propósito, definir objetivos de compra e transformar situações cotidianas em aprendizados práticos para toda a família.
Falar sobre dinheiro com crianças não precisa ser um assunto pesado, técnico ou restrito aos adultos. Pelo contrário: as experiências simples do cotidiano, como escolher um lanche, comparar preços no mercado ou esperar para comprar um brinquedo desejado, podem ajudar a construir uma relação mais consciente com recursos, escolhas e prioridades.
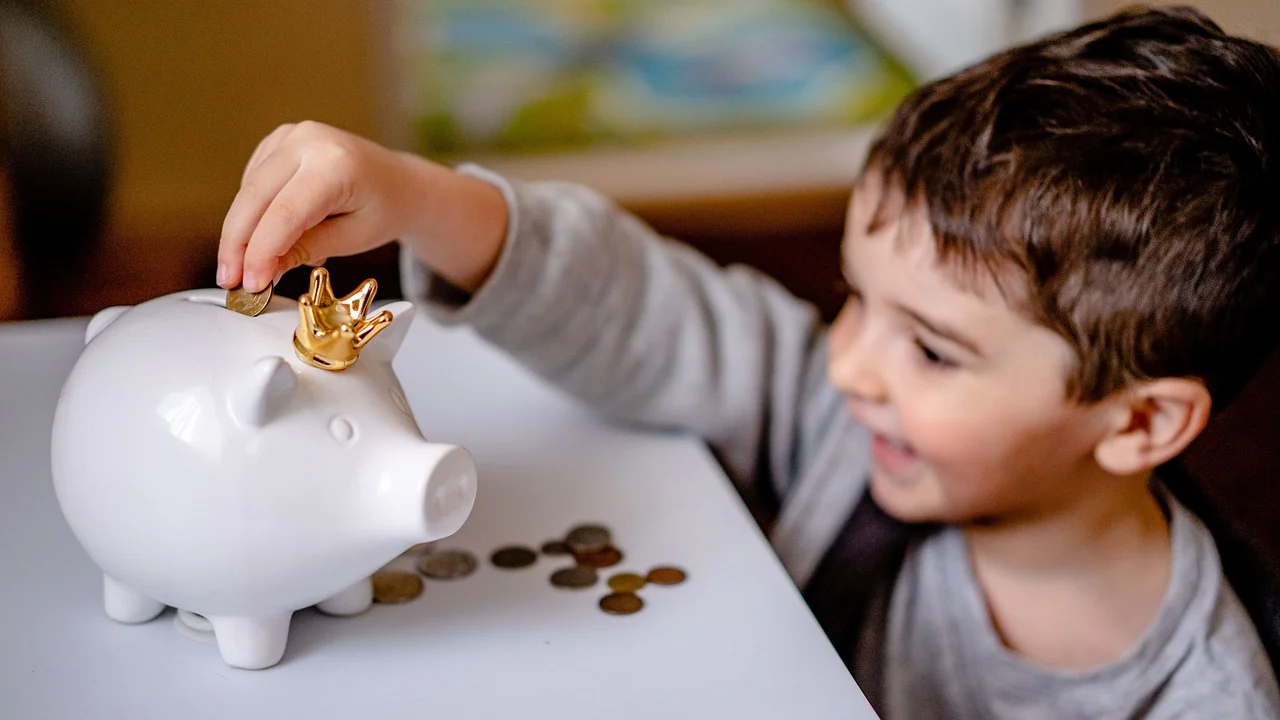
Aprender educação financeira na infância não significa ensinar uma criança a investir ou transferir a ela preocupações da casa. O objetivo é apresentar, de modo compatível com a idade, noções como valor das coisas, limites, planejamento, troca, responsabilidade e diferença entre desejo e necessidade. Esses conceitos formam uma base útil para decisões futuras.
O exemplo dos adultos tem peso decisivo. Quando a família conversa com calma sobre planejamento, evita compras por impulso e mostra que nem todo desejo pode ser atendido imediatamente, a criança percebe que o dinheiro é uma ferramenta para organizar a vida. A seguir, veja caminhos práticos para tornar esse aprendizado constante, respeitoso e possível na rotina.
Por que a educação financeira deve começar na infância
A infância é uma fase em que hábitos e referências são formados. Crianças observam como os adultos fazem compras, lidam com contas, guardam dinheiro e reagem diante de imprevistos. Por isso, o aprendizado financeiro não acontece apenas em uma conversa formal: ele se constrói, principalmente, pela observação e pela participação em situações reais adequadas à maturidade de cada criança.
Ao compreender que o dinheiro é limitado e exige escolhas, a criança começa a desenvolver autocontrole. Isso não quer dizer negar todos os pedidos, mas explicar as decisões com clareza. Uma frase como “vamos colocar esse brinquedo na lista e organizar uma forma de comprar depois” é mais educativa do que responder apenas “não” ou comprar para encerrar uma insistência.
Autonomia não é falta de acompanhamento
Dar pequenas responsabilidades financeiras não significa deixar a criança resolver assuntos de adulto. O acompanhamento continua essencial. A autonomia deve crescer aos poucos: primeiro, ela pode escolher entre duas opções de preço parecido; depois, administrar um pequeno valor para uma finalidade definida; mais tarde, planejar uma compra que exige guardar dinheiro por algumas semanas.
O foco é permitir que ela vivencie consequências simples e seguras. Se gastar todo o valor reservado para guloseimas no começo da semana, por exemplo, poderá entender que terá de esperar até a próxima oportunidade. Essa experiência, quando acolhida sem humilhação, ensina mais do que uma bronca.
Dinheiro também envolve valores
Educação financeira não se resume a economizar. Ela inclui refletir sobre consumo, solidariedade, trabalho, prioridades e cuidado com os bens que já se possui. Uma criança pode aprender que trocar um brinquedo, consertar um objeto ou doar algo em bom estado são atitudes que valorizam recursos e evitam desperdícios.
“Não é o homem que tem pouco, mas o homem que anseia por mais, que é pobre.”
Sêneca
A frase não é uma regra para impedir desejos, mas um convite a discutir suficiência. Em linguagem infantil, isso pode ser traduzido como: antes de comprar, vale pensar se aquilo será usado, se já existe algo parecido em casa e se há um objetivo mais importante para o dinheiro.
Princípios para conversar sobre dinheiro com crianças
Uma conversa produtiva sobre finanças precisa ser simples, honesta e apropriada à faixa etária. Não é necessário expor valores de salários, dívidas ou conflitos familiares. Contudo, esconder completamente o funcionamento do dinheiro pode fazer com que a criança imagine que ele surge sem esforço ou que basta pedir para ter qualquer coisa.
Explique, com palavras diretas, que as pessoas trabalham para receber renda e que essa renda é usada para atender necessidades, cumprir compromissos e realizar planos. Dependendo da idade, ela pode participar de conversas breves sobre a lista de compras ou sobre a escolha de uma atividade de lazer dentro de um limite combinado.
Diferencie necessidade, desejo e prioridade
Esses três conceitos merecem aparecer repetidamente em situações cotidianas. Necessidades são itens essenciais para a vida e o bem-estar, como alimentação, moradia, cuidados de saúde e material escolar necessário. Desejos são vontades legítimas, como um brinquedo novo ou um passeio específico, mas que podem ser adiados ou substituídos. Prioridade é aquilo que a família decide atender primeiro considerando o dinheiro disponível.
Evite tratar desejos como algo errado. O objetivo é ensinar que desejar faz parte da vida, mas que nem tudo pode ser comprado ao mesmo tempo. Uma atividade interessante é separar imagens de produtos em três grupos: “preciso”, “gostaria” e “posso planejar”. Essa classificação mostra que um desejo pode se tornar uma meta, em vez de uma frustração imediata.
Use linguagem concreta
Crianças menores entendem melhor exemplos visuais e palpáveis. Moedas, cédulas de brincadeira, potes transparentes, listas desenhadas e etiquetas de preço facilitam a compreensão. Já crianças maiores podem acompanhar uma soma simples, comparar valores por unidade e perceber que promoções nem sempre representam economia se o produto não era necessário.
Ao ensinar sobre preços, deixe claro que o menor preço não é o único critério. Qualidade, durabilidade e uso real também contam. Comprar algo barato que estraga rapidamente pode não ser uma boa escolha. Essa conversa amplia a ideia de economia para além de gastar menos.
Aprendizados financeiros adequados a cada idade
Não existe uma idade única para iniciar esse assunto, pois cada criança tem ritmo e repertório próprios. O mais importante é adequar o nível de explicação e as responsabilidades. Em vez de antecipar conceitos complexos, avance conforme ela demonstra compreensão e interesse.
A tabela abaixo organiza possibilidades de aprendizado. As idades são apenas referências: adapte as propostas à capacidade de contar, ler, esperar, negociar e assumir pequenos compromissos.
| Faixa etária aproximada | Conceitos possíveis | Atividades práticas |
|---|---|---|
| 3 a 5 anos | Troca, quantidade, escolha e espera | Brincar de mercado, contar moedas e escolher entre duas opções |
| 6 a 8 anos | Preço, limite e diferença entre querer e precisar | Levar pequena quantia ao mercado e montar potes de objetivos |
| 9 a 11 anos | Planejamento, orçamento simples e comparação | Pesquisar preços, registrar gastos e guardar para uma meta |
| 12 anos ou mais | Renda, consumo digital, juros e decisões de longo prazo | Planejar parte de um passeio, discutir assinaturas e simular orçamento |
Para crianças pequenas: brincar e nomear
Na primeira infância, o dinheiro pode aparecer em brincadeiras de faz de conta. Montar uma feira com embalagens vazias, atribuir preços simples e alternar os papéis de vendedor e comprador ajuda a criança a entender que produtos têm valor e que uma quantia limitada exige escolhas.
Nessa etapa, a habilidade de esperar é especialmente importante. Se a criança deseja algo pequeno, proponha esperar até um dia combinado. Use um calendário com marcas ou adesivos para tornar o tempo visível. A espera não precisa ser longa: a intenção é mostrar que nem toda vontade precisa ser atendida no momento em que surge.
Para crianças em idade escolar: registrar e comparar
Quando já leem e fazem contas básicas, elas podem participar da elaboração de uma lista de compras. Peça que anotem o preço de duas marcas do mesmo item e observem tamanho, quantidade e qualidade. Essa comparação mostra que escolher não é apenas pegar o produto mais chamativo da prateleira.
Também vale criar um caderno de metas. A criança escreve ou desenha o que deseja comprar, quanto custa e quanto já conseguiu guardar. Ver o progresso reforça a noção de planejamento e dá sentido ao esforço. Se houver mudança de ideia no caminho, trate isso como parte natural do processo: planos podem ser revistos.
Como usar a mesada de forma educativa
A mesada pode ser uma ferramenta útil, mas não é obrigatória para ensinar educação financeira. Famílias que não podem ou não desejam oferecer uma quantia regular podem trabalhar os mesmos conceitos com valores ocasionais, presentes em dinheiro, pequenas decisões de compra e atividades de planejamento. O princípio central é existir clareza sobre a finalidade do valor.
Se a mesada for adotada, defina regras simples e consistentes. Explique quando ela será entregue, qual será o valor e quais tipos de gastos a criança poderá decidir. Para os menores, o montante deve ser pequeno e ligado a escolhas compatíveis com a idade, como figurinhas, um livro barato ou algum item de lazer. Não há necessidade de transferir despesas essenciais, que são responsabilidade dos responsáveis.
Mesada não deve ser ameaça nem pagamento por tudo
É importante separar, na medida do possível, a contribuição para a casa do pagamento por tarefas. Crianças e adolescentes podem colaborar com a organização do próprio quarto, guardar objetos, alimentar um animal sob supervisão ou colocar itens na mesa porque fazem parte da família, e não apenas porque receberão dinheiro em troca.
Por outro lado, tarefas extras, pontuais e previamente combinadas podem ser uma oportunidade de falar sobre esforço, prazo e remuneração. O essencial é evitar mudar as regras depois que o acordo foi feito. Retirar a mesada como punição por qualquer comportamento pode transformar a ferramenta educativa em instrumento de ameaça e confundir a conversa.
Dividir o valor em finalidades
Uma maneira visual de organizar a mesada é usar três potes, envelopes ou divisões em uma carteira: um para gastar, outro para guardar e outro para compartilhar. A proporção pode ser definida em família e não precisa ser rígida. O mais importante é que a criança perceba que um mesmo valor pode atender objetivos diferentes.
- Gastar: compras pequenas e escolhas imediatas dentro do limite disponível.
- Guardar: metas que demandam mais tempo, como um brinquedo, livro ou passeio.
- Compartilhar: doação, presente para alguém querido ou contribuição para uma ação solidária.
- Planejar: categoria opcional para despesas futuras já conhecidas, como uma lembrança de aniversário.
Com crianças maiores, o registro pode migrar dos potes para uma tabela em papel ou aplicativo simples, sempre com supervisão. Para uma explicação geral sobre planejamento e uso responsável de recursos, vale consultar os materiais de educação financeira do programa Vida e Dinheiro, que reúne conteúdos voltados ao tema.
Atividades do cotidiano que ensinam a planejar
O melhor momento para falar de dinheiro costuma ser quando uma situação real aparece. Uma ida ao mercado, a preparação de uma festa simples ou a escolha de um presente oferecem oportunidades para explicar limites e alternativas sem transformar a rotina em uma aula cansativa.
Antes de uma compra, convide a criança a pensar em perguntas objetivas: eu preciso disso agora? Já tenho algo que cumpre a mesma função? Quanto custa? Vou usar muitas vezes? Existe outra opção que atende ao que eu quero? Essas perguntas ajudam a formar o hábito de pausar antes de consumir.
Planeje uma compra desejada passo a passo
Escolha uma meta alcançável e deixe a criança participar de todas as etapas. Se o objetivo for caro demais para o período ou para a realidade da família, ajude-a a buscar uma versão mais simples, um item usado em boas condições ou uma alternativa de lazer sem custo. Planejar também é ajustar expectativas.
- Defina o item ou experiência desejada e converse sobre o motivo da escolha.
- Pesquise o preço em mais de um lugar e observe diferenças de modelo, tamanho e qualidade.
- Calcule quanto a criança já tem e quanto falta para atingir a meta.
- Combine uma forma realista de guardar parte dos valores que receber.
- Marque o avanço em um quadro, caderno ou pote transparente.
- Ao alcançar a meta, revise o percurso e converse sobre o que funcionou.
O fechamento é tão relevante quanto o início. Pergunte como foi esperar, se a compra atendeu às expectativas e se ela faria algo diferente em uma próxima meta. Isso desenvolve reflexão, e não apenas acumulação de dinheiro.
Inclua a criança no mercado sem delegar a responsabilidade
Uma atividade simples é entregar uma parte curta da lista, como frutas para o lanche, e definir um limite. A criança pode comparar opções, verificar pesos e ajudar a somar preços. Caso o orçamento não comporte tudo, ela aprende a decidir quais itens são prioritários.
Também é uma boa chance de falar sobre desperdício. Comprar alimentos em excesso, deixá-los estragar e precisar repor a compra significa usar dinheiro sem aproveitar o que foi adquirido. Ensine a observar o que já há na despensa e a servir porções compatíveis com a fome, sem criar culpa em torno da comida.
Consumo digital, publicidade e segurança
Jogos, vídeos, redes sociais e lojas on-line tornaram as compras mais rápidas e menos visíveis. Para uma criança, apertar um botão pode não parecer equivalente a usar dinheiro. Por isso, é indispensável explicar que cartões, transferências e pagamentos por aproximação representam recursos reais, mesmo quando não há cédulas ou moedas envolvidas.
Estabeleça regras para compras digitais antes que surja um pedido. Explique que nenhuma compra em aplicativo, jogo ou site deve ser feita sem autorização de um adulto. Senhas, dados de cartão e códigos de confirmação são informações privadas e não devem ser compartilhados, inclusive com colegas ou desconhecidos em jogos.
Ensine a reconhecer estratégias de persuasão
Publicidade busca despertar interesse e incentivar o consumo. Isso não significa que todo anúncio seja inadequado, mas é útil ensinar a criança a perguntar: “isso é uma informação ou uma propaganda?”, “o influenciador está recebendo para mostrar esse produto?” e “eu quero isso porque vou usar ou porque acabei de ver alguém usando?”.
Uma conversa sobre a educação digital e proteção de dados também ajuda a reforçar cuidados com informações pessoais. A supervisão deve considerar a idade, o tipo de plataforma e o nível de autonomia da criança. Nenhuma ferramenta substitui diálogo e presença dos responsáveis.
Evite usar compras como compensação emocional
Presentear em ocasiões especiais é saudável e pode ser muito significativo. O cuidado está em associar sistematicamente consumo a tristeza, cansaço, frustração ou bom comportamento. Quando todo desconforto é resolvido com uma compra, torna-se mais difícil aprender outras formas de lidar com emoções.
Ofereça alternativas: conversar, brincar junto, fazer uma caminhada, desenhar, preparar uma receita ou reservar um tempo de atenção. Assim, a criança entende que carinho, reconhecimento e descanso não dependem necessariamente de gastar.
Erros comuns e como corrigi-los
Mesmo com boa intenção, alguns comportamentos dificultam o aprendizado financeiro. Um deles é falar de dinheiro apenas quando há problema. Se o tema surge somente em momentos de tensão, a criança pode associá-lo a medo e conflito. Procure trazer o assunto também para planos agradáveis, como organizar um passeio ou guardar para uma atividade desejada.
Outro erro é usar explicações excessivamente abstratas. Dizer apenas “precisamos economizar” pode não significar muito para uma criança. É mais claro explicar que economizar água, luz ou alimentos ajuda a cuidar dos recursos da casa e permite que a família organize melhor suas prioridades.
Atitudes que vale evitar
- Fazer promessas de compra sem verificar se elas cabem no orçamento.
- Constranger a criança por gastar ou errar ao administrar um valor pequeno.
- Comparar sua realidade financeira com a de outras famílias para gerar culpa.
- Associar valor pessoal à quantidade de objetos, marcas ou dinheiro que alguém possui.
- Entregar dinheiro sem explicar a finalidade, as regras e os limites de segurança.
- Expor detalhes de preocupações financeiras adultas que a criança não tem como resolver.
Quando acontecer um erro, use-o como oportunidade de revisão. Se a criança gastou sem pensar e se arrependeu, acolha a frustração e pergunte o que pode ser diferente da próxima vez. A educação financeira se fortalece por repetição, coerência e espaço para aprender, não pela exigência de acerto imediato.
Perguntas frequentes
Qual é a melhor idade para começar a falar de dinheiro?
É possível começar na primeira infância, com noções simples de troca, escolha e espera. O conteúdo deve acompanhar a maturidade da criança. Brincadeiras de mercado e conversas sobre pequenas decisões do dia a dia já são suficientes para iniciar o tema de maneira leve.
Dar mesada é obrigatório para ensinar educação financeira?
Não. A mesada é apenas uma ferramenta. Comparar preços, montar uma lista de compras, planejar um presente e conversar sobre desejos e prioridades também ensinam finanças. O mais importante é a frequência das conversas e a possibilidade de vivenciar escolhas dentro de limites seguros.
Devo pagar meu filho para fazer tarefas domésticas?
As tarefas rotineiras podem ser apresentadas como colaboração familiar, sem pagamento. Se desejar, a família pode combinar remuneração para atividades extras e pontuais. O acordo precisa ser claro para que a criança diferencie responsabilidade coletiva de um trabalho excepcional combinado previamente.
Como ensinar uma criança a economizar sem deixá-la ansiosa?
Evite transmitir preocupações que pertencem aos adultos e não faça da economia um tema de medo. Trabalhe objetivos concretos e positivos, como guardar para algo desejado, evitar desperdícios e aproveitar melhor o que já existe. Mostre que planejar serve para fazer escolhas, não para eliminar toda possibilidade de prazer.
Conclusão
Ensinar educação financeira para crianças é oferecer ferramentas para que elas façam escolhas mais conscientes ao longo da vida. O processo começa com atitudes pequenas: esperar, comparar, guardar, cuidar dos próprios objetos e entender que desejos podem ser planejados. Não exige fórmulas prontas, valores altos nem conversas complicadas.
Uma rotina baseada em diálogo, exemplo e regras coerentes cria um ambiente favorável ao aprendizado. Ao incluir a criança em decisões apropriadas à idade e permitir que ela pratique com segurança, a família ajuda a formar não apenas hábitos de consumo mais equilibrados, mas também autonomia, responsabilidade e capacidade de planejamento.
Referências
- Banco Central do Brasil — Cidadania Financeira.
- Programa Vida e Dinheiro — Educação Financeira.
- Comissão de Valores Mobiliários — Educação Financeira.
- Autoridade Nacional de Proteção de Dados — Educação Digital e Proteção de Dados.
Escrito por
Editor-chefe e redator
Editor-chefe do Boletim Pecuário, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.