Como precificar produtos artesanais de forma justa
Saber como precificar produtos artesanais ajuda a transformar habilidade em uma atividade sustentável. Entenda quais custos incluir, como calcular mão de obra, definir margem de lucro, comparar o mercado sem copiar preços e revisar seus valores com segurança.
Definir preços é uma das etapas mais importantes para quem vende peças feitas à mão. Um valor baixo pode até facilitar a primeira venda, mas frequentemente não paga o tempo dedicado, os materiais, as perdas do processo e os gastos necessários para manter a atividade. Já um preço estabelecido sem critério pode afastar o público ou dificultar a compreensão do valor da peça.
Aprender como precificar produtos artesanais não significa encontrar uma fórmula rígida que sirva para todos os casos. A precificação depende do tipo de trabalho, da técnica, do público, do canal de venda, da região e do posicionamento escolhido. Ainda assim, existe uma base objetiva: conhecer os custos, remunerar o próprio trabalho, considerar despesas indiretas e definir uma margem capaz de manter o negócio saudável.
Este guia organiza esse processo de forma prática. Você verá o que entra no cálculo, como registrar as informações, de que maneira usar uma fórmula inicial e quais cuidados ajudam a ajustar o preço sem desvalorizar a produção artesanal.
Por que a precificação do artesanato exige atenção
Um produto artesanal reúne mais do que matéria-prima. Ele carrega planejamento, aprendizado técnico, seleção de materiais, criação, execução, acabamento, embalagem, atendimento e, muitas vezes, personalização. Quando esses elementos não aparecem no preço, a venda pode gerar movimento financeiro, mas não necessariamente lucro.
É comum olhar apenas para o que foi gasto em linha, tecido, argila, madeira, tinta, contas ou outro insumo principal. Porém, itens pequenos e recorrentes também pesam: cola, lixa, agulhas, etiquetas, fitas, caixas, impressão, energia elétrica, deslocamentos e taxas de plataformas ou meios de pagamento. A soma de custos aparentemente discretos pode comprometer bastante a rentabilidade.
Preço baixo não é sinônimo de vantagem
Baixar o valor para competir pode atrair compradores no curto prazo, mas cria uma expectativa difícil de sustentar. Se cada venda exige muitas horas e deixa pouco dinheiro disponível para recomprar materiais, pagar despesas e remunerar a pessoa que produz, o ritmo de trabalho se torna exaustivo. Além disso, reajustes posteriores podem ser recebidos com estranhamento por clientes acostumados a valores subestimados.
O objetivo não é cobrar o máximo possível sem critério. É chegar a um valor coerente, sustentável e compreensível, compatível com a qualidade entregue e com o mercado que se deseja atender. A clareza sobre o próprio custo torna a negociação mais segura e reduz a necessidade de improvisar descontos.
Preço e valor percebido não são a mesma coisa
O custo ajuda a estabelecer o piso de segurança: abaixo dele, há prejuízo ou remuneração insuficiente. O valor percebido, por sua vez, é influenciado por acabamento, exclusividade, apresentação, história da técnica, qualidade do atendimento, possibilidade de personalização e confiança transmitida pela marca. Dois produtos com materiais parecidos podem ter valores diferentes quando oferecem experiências diferentes.
Por isso, comparar somente o preço final de peças semelhantes pode levar a conclusões equivocadas. Observe o que cada oferta inclui: tamanho, complexidade, prazo, embalagem, materiais, garantia de reparo, entrega e nível de personalização. A comparação útil é aquela feita entre produtos realmente equivalentes.
Conheça todos os componentes do custo
Antes de aplicar qualquer fórmula, faça uma lista completa de tudo o que é consumido ou utilizado para criar uma unidade. O registro pode ficar em uma planilha, caderno organizado ou aplicativo de controle financeiro. O formato é menos importante do que a constância: anotar desde o início evita que despesas sejam esquecidas.
Separe os gastos em grupos. Essa organização facilita a atualização quando o fornecedor muda preços, quando uma nova embalagem é escolhida ou quando a produção passa a ser feita em maior escala.
Materiais diretos
São os itens que entram diretamente em uma peça e podem ser medidos com relativa precisão. Em uma vela artesanal, por exemplo, entram cera, pavio, essência, corante, pote, tampa e etiqueta. Em uma bolsa de crochê, podem entrar fios, fechos, forro, alças e botões. Se a matéria-prima vem em embalagem maior, calcule apenas a fração efetivamente usada em cada unidade.
Considere também a perda normal de produção. Retalhos de tecido, fios que sobram em tamanho inutilizável, quebras de materiais frágeis e testes necessários fazem parte da realidade do ofício. Não é preciso inflar o cálculo sem motivo, mas ignorar perdas recorrentes cria uma conta artificialmente baixa.
Custos indiretos e despesas de venda
Custos indiretos são gastos que não pertencem a uma única peça, mas são necessários para produzir e vender. Podem incluir energia, internet, aluguel ou parte do espaço de trabalho, manutenção de ferramentas, embalagens de envio, material de escritório e deslocamentos. A solução é ratear uma parcela mensal entre as unidades produzidas ou vendidas em um período realista.
Também entram as despesas ligadas à comercialização, como taxas de cartão, comissões de marketplaces, anúncios, frete subsidiado e custos de participação em feiras. Se a venda ocorre por um canal que desconta uma porcentagem, essa taxa não pode ser absorvida sem planejamento.
| Componente | O que considerar | Como calcular por unidade |
|---|---|---|
| Material direto | Matéria-prima, componentes e acabamento | Quantidade usada multiplicada pelo custo unitário |
| Embalagem | Caixa, papel, etiqueta, fita e proteção | Valor total da embalagem de uma venda |
| Mão de obra | Tempo de produção, montagem e finalização | Horas gastas multiplicadas pelo valor da hora |
| Custos indiretos | Energia, ferramentas, internet e espaço de trabalho | Despesa mensal dividida pelas unidades do período |
| Taxas de venda | Cartão, plataforma, comissão ou anúncio | Percentual ou valor previsto para a transação |
| Lucro | Retorno para crescimento e segurança do negócio | Margem definida sobre o preço ou sobre os custos |
Um bom cálculo começa com dados próprios. Evite copiar custos de outro artesão, porque cada realidade tem fornecedores, produtividade, estrutura e objetivos diferentes. Mesmo duas pessoas que fazem a mesma peça podem ter tempos de execução e despesas mensais bastante distintos.
Defina e calcule sua mão de obra
A mão de obra não é um extra opcional: ela é a remuneração pelo trabalho de quem cria e produz. Para calculá-la, defina quanto deseja receber por mês pelo tempo dedicado à atividade. Em seguida, estime quantas horas produtivas efetivamente consegue trabalhar nesse período. Dividir um valor pelo outro resulta em uma referência de valor por hora.
É importante contar apenas horas produtivas realistas. Nem todo período disponível é usado para confeccionar peças: há atendimento, compras, limpeza do espaço, fotografia, postagem, organização, estudo e pausas. Se a estimativa considerar uma carga impossível de cumprir, o valor da hora ficará artificialmente baixo.
Como medir o tempo de cada produto
Use um cronômetro durante algumas produções. Marque o tempo de corte, montagem, pintura, secagem ativa, costura, acabamento, inspeção e embalagem. Quando o trabalho ocorre em etapas, registre todas elas. O tempo de secagem de uma peça não precisa ser tratado como trabalho ativo se você puder realizar outras tarefas nesse intervalo, mas o espaço ocupado, o risco de perda e a necessidade de monitoramento podem entrar nos custos indiretos.
Depois de produzir algumas unidades, calcule uma média. Isso evita que um dia excepcionalmente rápido ou lento determine o preço. Para encomendas personalizadas, some o tempo adicional de troca de mensagens, criação de amostra, alteração de cores ou adaptação de medidas.
- Escolha uma remuneração mensal que faça sentido para sua realidade e seus objetivos.
- Estime as horas realmente dedicadas ao trabalho artesanal no mês.
- Divida a remuneração mensal pelas horas produtivas para chegar ao valor da hora.
- Cronometre o tempo médio necessário para produzir e finalizar uma unidade.
- Multiplique o tempo da peça pelo valor da hora e inclua o resultado no custo.
Por exemplo, se uma peça exige duas horas e meia de trabalho, a mão de obra será o valor de sua hora multiplicado por duas horas e meia. Esse número não substitui o lucro: ele paga o trabalho realizado. O lucro vem depois, como resultado necessário para reinvestir, lidar com imprevistos e fazer a atividade evoluir.
Monte uma fórmula de preço que faça sentido
Uma forma simples de começar é somar todos os custos da unidade: materiais diretos, embalagem, mão de obra, rateio de custos indiretos e despesas de venda. Esse total mostra quanto custa produzir e comercializar a peça. A partir daí, inclua uma margem de lucro ou use uma formação de preço que já considere percentuais de despesas e retorno desejado.
Uma referência prática pode ser expressa assim: preço de venda = custos totais + lucro. Quando existem taxas percentuais sobre a venda, como comissão ou pagamento eletrônico, é preciso prever esse desconto antes de definir o valor final. Caso contrário, parte do lucro planejado desaparece no momento da transação.
Exemplo de cálculo ilustrativo
Imagine uma peça cujo material direto custa R$ 18, a embalagem custa R$ 3, a mão de obra calculada é R$ 25 e o rateio de custos indiretos chega a R$ 4. O custo inicial é R$ 50. Se houver uma taxa de venda percentual, ela deve ser considerada sobre o valor cobrado, e não apenas anotada depois. Definido o retorno desejado, o preço final precisa cobrir todos esses elementos.
Não há um percentual de lucro universalmente correto. Margens variam conforme concorrência, volume de vendas, risco de perdas, exclusividade, capacidade de produção e estratégia de posicionamento. O mais importante é compreender o que cada parcela representa e testar se o resultado permite manter a atividade sem sacrificar a qualidade.
Evite multiplicadores usados sem análise
Multiplicar o custo de material por dois, três ou qualquer outro número pode ser um atalho inicial, mas não é uma solução confiável para todos os produtos. Uma técnica demorada com matéria-prima barata ficaria subavaliada. Já um item de alto custo material e execução rápida poderia receber um preço incompatível com seu público se o multiplicador fosse aplicado mecanicamente.
Use multiplicadores somente depois de conhecer seus custos e de verificar se o resultado cobre mão de obra, despesas e lucro. A precificação responsável parte do cálculo, não de uma regra repetida sem adaptação.
Pesquise o mercado sem copiar concorrentes
Pesquisar ofertas semelhantes ajuda a entender faixas de preço, preferências de apresentação e nível de concorrência. Procure produtos com técnica, tamanho, materiais e grau de personalização comparáveis. Analise vitrines de feiras, redes sociais, lojas especializadas e plataformas de venda, mas trate esses dados como referência, não como ordem.
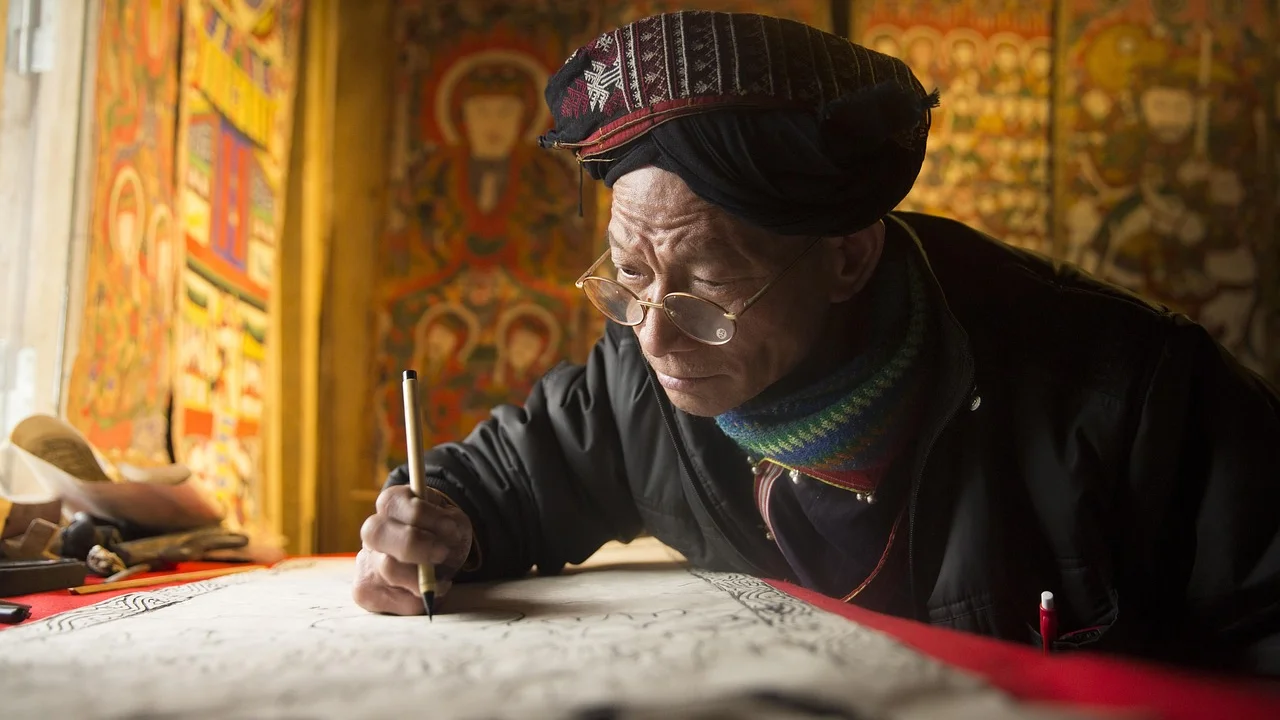
Se o preço calculado ficou muito acima do mercado, não reduza automaticamente a própria remuneração. Primeiro investigue a razão: talvez seus materiais sejam melhores, seu processo tenha mais etapas, a escala seja menor ou seu público esteja diferente. Também pode haver oportunidade de simplificar o produto, comprar insumos com melhor planejamento ou criar uma linha com versões de entrada.
“O preço é o que você paga. Valor é o que você recebe.”
Warren Buffett
A frase ajuda a lembrar que o cliente avalia o conjunto da oferta, não apenas a soma dos materiais. Fotos nítidas, descrição honesta, bom acabamento, prazo confiável e embalagem adequada tornam mais visível o valor que já existe no trabalho. Não se trata de prometer mais do que a peça entrega, mas de comunicar seus diferenciais com clareza.
Ao pesquisar preços, vale consultar orientações de instituições voltadas a pequenos negócios. O Sebrae disponibiliza materiais sobre gestão, vendas e formação de preço que podem complementar seus controles. Use as referências para aprimorar sua organização, sempre adaptando os cálculos à sua realidade.
Estratégias para vender sem desvalorizar o trabalho
Depois de formar o preço, pense em como apresentar opções ao cliente. Nem toda venda precisa ocorrer por meio de desconto. Muitas vezes, uma alternativa mais saudável é trabalhar com kits, variações de acabamento, diferentes tamanhos ou quantidades mínimas para encomendas. Assim, você oferece escolhas sem comprometer a margem de uma peça individual.
Descontos podem ser úteis em situações planejadas, como compra de várias unidades, escoamento de coleção antiga ou ação pontual previamente calculada. O problema está no desconto permanente, oferecido por insegurança ou aplicado antes mesmo de saber qual será o retorno da venda.
Tenha um preço para encomendas personalizadas
Personalização aumenta o valor de uma peça porque costuma exigir comunicação adicional, testes, compra específica de material, mudanças no processo e maior risco de não reaproveitamento. Defina previamente quais alterações estão incluídas e quais geram acréscimo. Cor, nome, medida, tema e prazo reduzido são exemplos de pontos que podem alterar o preço.
Para encomendas, peça informações completas antes de passar o orçamento. Registre modelo, medidas, materiais, quantidade, prazo, forma de entrega e condições de pagamento. Um orçamento claro protege tanto quem produz quanto quem compra e reduz conflitos por expectativas diferentes.
- Informe o prazo considerando produção, secagem, acabamento e envio.
- Descreva materiais, medidas e variações naturais próprias do feito à mão.
- Preveja taxa adicional para urgências quando elas alterarem sua organização.
- Estabeleça sinal ou pagamento antecipado conforme o tipo de encomenda.
- Defina quantas alterações de projeto estão incluídas antes da produção.
- Registre os combinados por mensagem, orçamento ou pedido.
Também é válido criar uma reserva para reposição de ferramentas e melhoria do espaço de trabalho. Parte do lucro pode ser direcionada para isso. Uma atividade artesanal consistente depende de materiais de qualidade, instrumentos bem cuidados e tempo para aperfeiçoar técnicas.
Revise os preços e mantenha registros organizados
Precificação não é uma decisão feita uma única vez. Fornecedores podem reajustar preços, embalagens podem mudar, taxas de plataformas podem ser alteradas e sua produtividade tende a evoluir com a prática. Revise os números sempre que ocorrer uma mudança relevante ou em uma rotina periódica definida por você.
O aumento de preço não precisa ser brusco nem improvisado. Quando os registros estão em ordem, é possível identificar exatamente o que mudou e corrigir o valor de maneira proporcional. Se necessário, comunique reajustes com objetividade, destacando que eles acompanham custos e manutenção da qualidade, sem justificativas excessivas.
Uma planilha simples já resolve muito
Crie colunas para nome do produto, materiais, quantidades, valor dos insumos, tempo de trabalho, custo de embalagem, taxa de venda, custo indireto rateado, preço sugerido e preço efetivamente praticado. Inclua uma observação sobre perdas, dificuldade de execução e retorno dos clientes. Com o tempo, esse histórico se torna uma fonte valiosa de decisão.
Separar as finanças pessoais das movimentações do artesanato também melhora a leitura dos resultados. Mesmo em uma produção pequena, registre entradas e saídas. A educação financeira básica ajuda a perceber a diferença entre faturamento, custo, retirada de quem trabalha e lucro disponível para reinvestimento. Para conceitos gerais, o verbete sobre preço apresenta a distinção econômica básica entre valor atribuído e troca no mercado.
Perguntas frequentes
Devo cobrar pelo tempo gasto para aprender uma técnica?
O período de aprendizado não costuma ser repassado integralmente a uma peça específica. Porém, o domínio técnico adquirido influencia a qualidade, a complexidade e o valor percebido do trabalho. A mão de obra deve remunerar a execução atual, levando em conta sua habilidade e a qualidade que você consegue entregar.
Como calcular o custo de um material comprado em pacote?
Divida o preço pago pela quantidade total aproveitável e multiplique pelo que foi usado na peça. Se um rolo tem determinado número de metros, por exemplo, descubra o custo por metro e registre a metragem consumida. Inclua perdas recorrentes se elas forem inevitáveis no processo.
Posso cobrar diferente pelo mesmo produto em canais distintos?
Sim, desde que o cálculo considere os custos de cada canal. Uma plataforma pode cobrar comissão, enquanto uma feira envolve transporte, montagem e taxa de participação. Mantenha uma política coerente e evite diferenças sem justificativa, pois clientes podem comparar os valores.
O que fazer se o preço calculado parecer alto para meu público?
Revise primeiro os dados e a proposta do produto. Em vez de cortar sua remuneração, avalie simplificar etapas, criar versões menores, comprar materiais com planejamento ou procurar um público mais alinhado à qualidade oferecida. Reduzir custos pode ser saudável; trabalhar sem retorno, não.
Conclusão
Precificar produtos artesanais com segurança exige olhar além da matéria-prima. Materiais, embalagem, mão de obra, custos indiretos, taxas e lucro precisam aparecer na conta para que cada venda contribua de fato para a continuidade do trabalho. Quanto mais detalhado for o registro, mais fácil será tomar decisões e defender o valor cobrado.
Comece com uma planilha simples, cronometre suas etapas e reveja os valores quando os custos ou o processo mudarem. A meta não é encontrar um número perfeito de imediato, mas desenvolver um método consistente. Um preço justo respeita o orçamento do cliente, mas também reconhece o tempo, a técnica e a sustentabilidade de quem produz.
Referências
- Sebrae — Formação do preço de venda.
- Banco Central do Brasil — Cidadania Financeira.
- Wikipédia — Preço.
- Instituto Brasileiro de Geografia e Estatística — Pesquisa de Orçamentos Familiares.
Escrito por
Editor-chefe e redator
Editor-chefe do Boletim Pecuário, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.